
Офіційний курс долара опустився до 44,86 грн, євро – до 50,15 грн. На перший погляд це виглядає як звичайне денне коливання, яких на міжбанку буває десятки за місяць. Але за цифрами ховається конкретний механізм: Національний банк не спостерігає за ринком збоку, а активно формує курс гривні через інтервенції, резерви та процентну політику. Розуміння цього механізму пояснює, чому долар і євро дешевшають саме зараз, а не через випадковий збіг попиту й пропозиції.
Керований курс замість вільного ринку
Україна формально має режим гнучкого курсоутворення, але фактично це керований ринок. НБУ щодня визначає офіційний курс на основі операцій міжбанківського валютного ринку, проте має інструменти, щоб цей курс вписувався в бажаний коридор. Головний інструмент – валютні інтервенції: продаж або купівля доларів із резервів, яка миттєво змінює баланс попиту й пропозиції.
Коли на ринку бракує валюти і курс долара тисне вгору, регулятор продає частину резервів, збільшуючи пропозицію. Коли, навпаки, валюти забагато і гривня загрожує надмірно зміцнитися, НБУ купує долари, вилучаючи надлишок із ринку. Саме така гнучкість дозволяє Нацбанку згладжувати різкі стрибки, а не повністю віддавати курс на волю ринкових настроїв.
Експерт Тарас Козак прямо зазначає, що НБУ має достатньо можливостей впливати на валютний ринок – і ці можливості не випадкові, а підкріплені конкретними фінансовими ресурсами та очікуваннями на найближчі місяці.
Звідки беруться ресурси для стримування курсу
Ключовий фактор – обсяг золотовалютних резервів. За прогнозами НБУ, до кінця року резерви мають досягти максимального рівня. Чим більші резерви, тим довше й упевненіше регулятор може проводити інтервенції, не ризикуючи виснажити валютну подушку безпеки.
Другий фактор – зовнішнє фінансування. Україна продовжує отримувати кошти від міжнародних партнерів в рамках зобов’язань перед ЄС та МВФ. За оцінкою Козака, до кінця року країна може отримати понад 20 мільярдів доларів – але для цього Верховна Рада має ухвалити необхідні закони, а уряд – виконати відповідні рішення. Це не автоматичний процес: фінансування прив’язане до конкретних реформ і законодавчих кроків, тож затримки в парламенті напряму позначаються на графіку надходжень.
Читайте нас у Telegram
Підписатися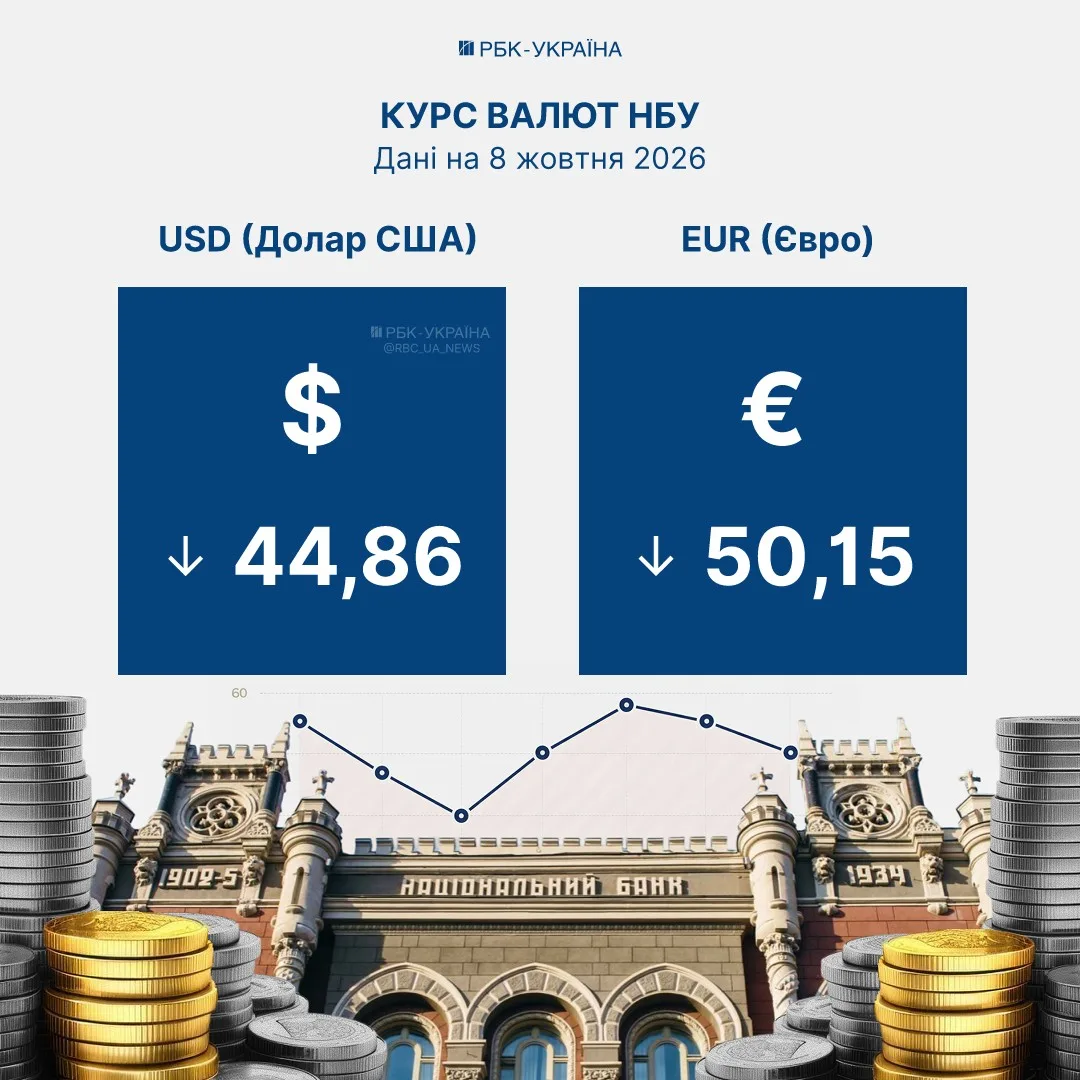
Третій елемент – облікова ставка, яку НБУ підняв до 16%. Вище облікова ставка робить гривневі активи дохіднішими порівняно з валютними заощадженнями, що знижує попит на долар і євро з боку населення та бізнесу. Це класичний монетарний важіль: підвищення вартості гривневих ресурсів стимулює тримати заощадження в національній валюті, а не конвертувати їх.
Що це означає для валютного ринку
Поєднання трьох факторів – значних резервів, очікуваного зовнішнього фінансування та жорсткої процентної політики – дає НБУ широкий запас міцності. Це означає, що в найближчій перспективі різких і некерованих стрибків курсу очікувати не варто: регулятор має і ресурси, і мотивацію тримати гривню в прогнозованому коридорі.
Водночас це не означає повної відсутності коливань. Щоденні зміни на кілька копійок – нормальна частина роботи ринку, де пропозиція й попит на валюту балансуються через операції банків, бізнесу та самого НБУ. Головний сигнал для учасників ринку – не окремий день, а тренд: поки резерви зростають і зовнішнє фінансування надходить за графіком, у регулятора залишається простір для керування курсом у середньостроковій перспективі.
Ризик для цієї конструкції – затримка законодавчих рішень, від яких залежить транш зовнішньої допомоги. Якщо Верховна Рада чи уряд не встигають виконати узгоджені з партнерами кроки, графік надходжень може зміститися, а це звузить маневр Нацбанку для підтримки курсу гривні на нинішньому рівні.