
Офіційний курс долара на 9 жовтня опустився до 44,85 грн, євро — до 50,13 грн. Зміна мінімальна, копійка-дві, і сама по собі нічого не каже. Цікавіше те, що стоїть за цією стабільністю: ринок, де попит на валюту стабільно перевищує пропозицію на 15-20%, а баланс утримується не ринковими силами, а щотижневими інтервенціями регулятора обсягом 1-1,2 мільярда доларів.
Це і є ключовий механізм поточної курсової політики. Україна формально перейшла до гнучкого курсоутворення, але на практиці НБУ продовжує активно керувати ринком, не дозволяючи попиту й пропозиції розходитися настільки, щоб це спровокувало різкий стрибок курсу долара.
Хто насправді купує валюту
За словами директора департаменту фінансових ринків та інвестиційної діяльності «Глобус Банку» Тараса Лєсового, основний тиск на міжбанк створюють імпортери — передусім компанії, які закуповують пальне та інші енергоресурси. З настанням холодного сезону ця потреба тільки зростає: бізнесу й енергетичному сектору потрібно більше валюти для оплати зовнішніх контрактів, а продавців валюти в такому обсязі на ринку просто немає.
Це класична сезонна історія для української економіки: восени та взимку імпортна складова завжди посилюється через паливо, газ та супутні енергетичні товари. Експортна виручка в цей період не встигає компенсувати зростаючий попит, і дисбаланс лягає на плечі регулятора.
Навіщо НБУ грає роль буфера
Функція Нацбанку в цій моделі — не нормувати курс долара в ручному режимі, а згладжувати різкі коливання. Щойно тиск на міжбанку зростає, регулятор збільшує обсяг продажу валюти зі своїх резервів, не даючи дисбаланту переростати в паніку серед населення та бізнесу. Це і є сенс керованої гнучкості: курс рухається, але в контрольованих межах, без різких стрибків, які б підірвали довіру до гривні.
Ціна цієї стабільності — витрати резервів. Мільярд-мільярд із чвертю доларів щотижня — це серйозний обсяг, який регулятор віднімає від загального запасу міжнародних резервів країни. Поки цей запас достатній, модель працює без збоїв.
Читайте нас у Telegram
Підписатися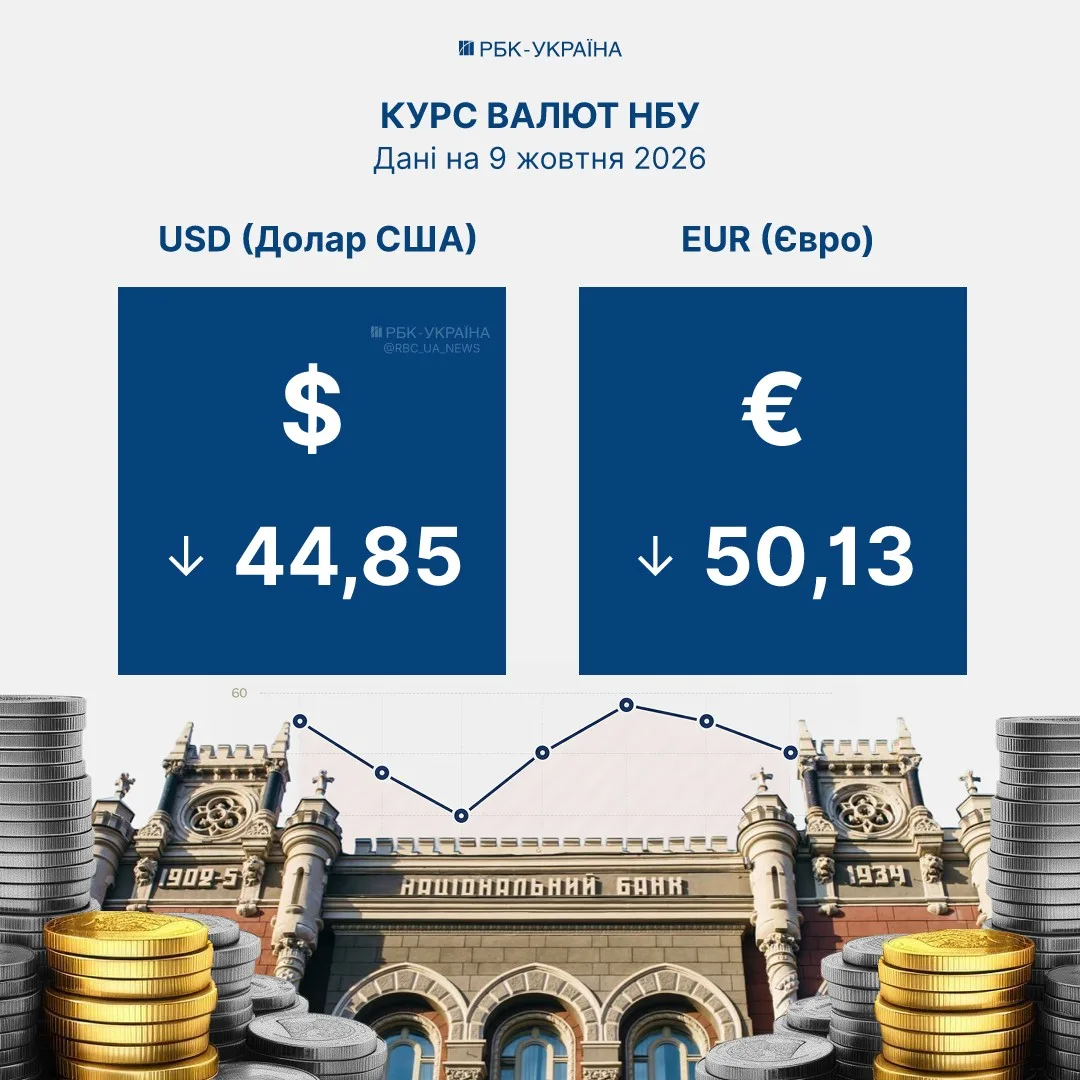
Де проходить межа вразливості
Банкір прямо вказує на слабке місце цієї конструкції — зростаючу залежність курсової стабільності від постійної підтримки НБУ. Це означає, що саму модель не можна вважати самодостатньою: вона тримається не на природному балансі експорту й імпорту, а на здатності регулятора компенсувати дефіцит валюти з резервів щотижня, без перерв.
Додатковий фактор, який варто враховувати, — психологічний. Подорожчання пального, продуктів харчування, послуг та зростання витрат бізнесу формують у суспільстві відчуття складнішої економічної фази, навіть якщо офіційний курс долара залишається практично незмінним. Інфляційний фон і валютна стабільність сприймаються населенням як пов’язані речі, хоча механізми, що на них впливають, частково різні.
Що це означає для найближчих місяців
Поки ресурс резервів дозволяє НБУ підтримувати поточні обсяги продажу валюти, говорити про злам моделі передчасно. Але сезонний фактор — зростання імпорту енергоносіїв восени та взимку — працюватиме проти стабільності курсу долара щонайменше до завершення опалювального сезону. Якщо попит на валюту продовжить триматися на рівні 15-20% вище пропозиції, обсяг інтервенцій навряд чи скоротиться, а отже й тиск на резерви залишиться на поточному рівні або зросте.
Ключовий показник, за яким варто стежити, — не щоденні коливання на копійку, а динаміка обсягів продажу валюти регулятором. Саме вона покаже, чи витримає модель осінньо-зимовий сезон без додаткових шоків.
- Офіційний курс долара на 9 жовтня — 44,85 грн, євро — 50,13 грн
- Попит на валюту перевищує пропозицію приблизно на 15-20%
- Основні покупці — імпортери пального та енергоресурсів
- НБУ витрачає 1-1,2 мільярда доларів щотижня на інтервенції
- Вразливість моделі — залежність від постійної підтримки регулятора