
Національний банк 21 вересня зафіксував офіційний курс долара на рівні 44,67 гривні — на копійку вище за п’ятничне значення 44,66 гривні. Євро натомість подешевшав: 51,19 гривні проти 51,23 гривні тижнем раніше. Різноспрямований рух двох валют в один день — не аномалія, а звичайний наслідок того, як влаштоване ціноутворення на валютному ринку.
Чому долар і євро рухаються в різні боки
Офіційний курс НБУ — це не довільне число, а похідна від операцій на міжбанківському валютному ринку, де долар залишається базовою розрахунковою одиницею. Курс євро до гривні технічно виводиться через крос-курс: спочатку враховується співвідношення долара до гривні, а тоді — котирування євро до долара на світовому ринку. Тому коли долар у парі з євро дорожчає на глобальних майданчиках, а гривня до долара змінюється незначно, євро в гривневому вимірі може дешевшати навіть без жодних внутрішніх причин з боку українського ринку. Різниця у чотири копійки для євро проти однієї копійки для долара — типовий масштаб таких коливань за спокійного дня без різких новин.
Для бізнесу й населення це означає, що стежити варто не лише за офіційним курсом гривні, а й за динамікою пари долар-євро на міжнародному ринку: саме вона визначає, чи буде європейська валюта дорожчати чи дешевшати відносно гривні за незмінного курсу долара.
Облікова ставка піднялась, а депозити — не поспішають
Логіка підручника проста: НБУ підвищує облікову ставку — банки піднімають ставки за депозитами, аби залучити ресурс і не втрачати маржу на кредитуванні за дорожчими грошима. На практиці цей трансмісійний механізм працює з затримкою і не завжди спрацьовує повною мірою. Фінансовий аналітик Андрій Шевчишин звертає увагу, що попереднє підвищення облікової ставки з 15% до 15,5% не спричинило відчутного зростання дохідності гривневих вкладів. Тож і після поточного підвищення передбачити подібний ефект складно.
Читайте нас у Telegram
Підписатися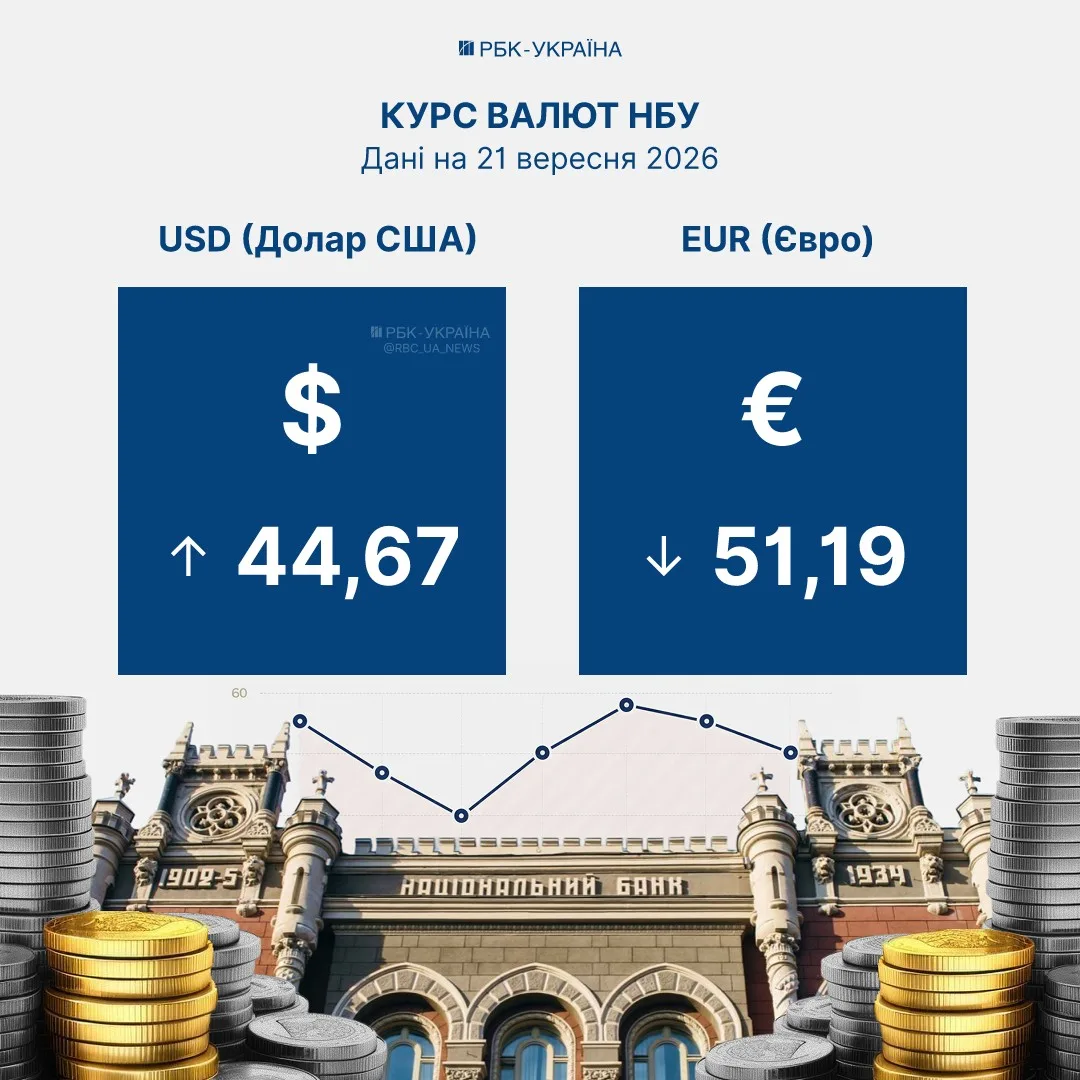
Причина — не в небажанні банків платити більше, а в структурі попиту та пропозиції грошей у системі. Банківський сектор має значний обсяг ліквідності, і банкам просто не потрібно агресивно конкурувати за строкові вклади, піднімаючи ставки. Водночас із боку населення попит на класичні строкові депозити обмежений: за словами Шевчишина, лише приблизно третина коштів громадян розміщена саме на строкових вкладах.
Чому гроші населення не йдуть у строкові вклади
Головна причина — потреба в доступності коштів. Люди тримають гроші «під рукою», щоб мати змогу негайно відреагувати на непередбачувані обставини: від побутових витрат до підготовки до зими чи раптових ризиків, характерних для нинішньої ситуації в країні. Строковий депозит передбачає заморожування коштів на певний період і втрату гнучкості — а саме гнучкість зараз цінується вище за додаткові відсотки дохідності.
- Банки мають достатньо ліквідності й не змушені різко піднімати ставки за вкладами;
- Лише близько третини заощаджень населення розміщено на строкових депозитах;
- Попереднє підвищення облікової ставки не дало помітного ефекту на дохідність вкладів;
- Курс євро формується через крос-курс до долара, тому може рухатися в іншу сторону, ніж курс долара до гривні.
Що це означає для банківського сектору
Слабка трансмісія облікової ставки в депозитні продукти показує розрив між монетарною політикою і поведінкою вкладників. НБУ через ставку намагається впливати на вартість грошей в економіці, стримувати інфляцію та формувати привабливість гривневих активів. Але поки населення надає перевагу ліквідності, а не накопиченню на строкових рахунках, банки не отримують достатнього стимулу підвищувати дохідність вкладів навіть за зростання облікової ставки. Для сектору це означає збереження низької конкуренції за строкові ресурси населення і подальшу залежність структури заощаджень від довіри до банківської системи та очікувань щодо стабільності найближчого періоду.