
Різниця між найдешевшою і найдорожчою пропозицією долара в банках 9 жовтня сягає майже 30 копійок на гривню, а по євро — понад 30 копійок. На перший погляд це дрібниці, але на сумі в кілька тисяч доларів чи євро різниця перетворюється на відчутні гроші. Щоб розуміти, чому так відбувається, варто розібратися, з чого складається курс і чому банки й обмінники встановлюють різні ціни на одну й ту саму валюту в один і той самий день.
Як влаштований спред між купівлею і продажем
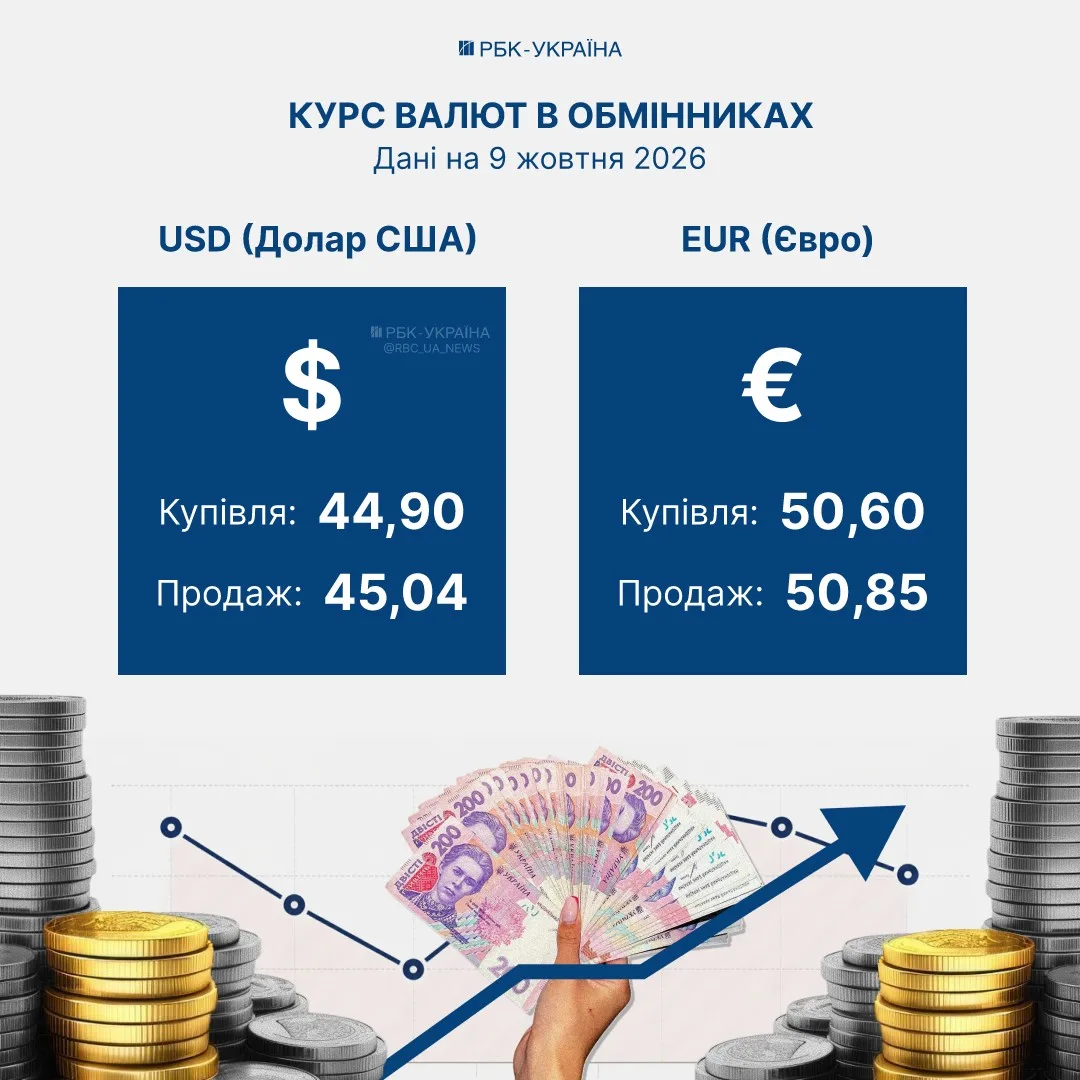
Кожна фінансова установа працює з двома цінами одночасно: курсом купівлі та курсом продажу. Різниця між ними — це спред, який формує маржу банку чи обмінного пункту. У обмінників 9 жовтня купівля долара становила 44,90 грн, а продаж — 45,04 грн, тобто спред близько 14 копійок. У банків картина інша: Monobank купує долар за 44,70 грн, а продає за 45,03 грн — спред уже 33 копійки. Це не випадковість, а відображення бізнес-моделі: банки закладають у курс вартість обслуговування карткових операцій, ризики коливань протягом дня та потребу підтримувати запас ліквідної готівки у відділеннях.
Саме тому курс для готівкових операцій у відділенні й курс для карткових розрахунків в одному й тому ж банку може відрізнятися. У ПриватБанку 9 жовтня долар у відділенні коштував 45,10 грн, а за карткою — 45,04 грн. В Ощадбанку навпаки: у застосунку 45,05 грн, а для карток — 45,20 грн. Банки по-різному оцінюють собівартість кожного каналу обслуговування, тому уніфікованого курсу «для всіх» не існує навіть у межах однієї установи.
Чому обмінники й банки рухаються по-різному
Обмінні пункти значною мірою орієнтуються на готівковий попит і пропозицію в конкретному місці та часі, тому їхні котирування змінюються дрібними кроками — на кілька копійок протягом дня, як це видно з динаміки Minfin, де долар на купівлю піднявся на 3 копійки, а євро на продаж знизився на 5 копійок. Банки ж встановлюють курси централізовано, орієнтуючись на міжбанківський ринок і власну позицію з ліквідності в конкретній валюті. Якщо банку потрібно наростити запас доларів, він піднімає курс купівлі, щоб стимулювати клієнтів нести готівку. Якщо, навпаки, є надлишок — курс купівлі опускають, що й демонструє ПриватБанк із курсом 44,50 грн у відділеннях проти 44,80 грн комерційного курсу ПУМБ.
Читайте нас у Telegram
ПідписатисяЩо це означає для тих, хто купує або продає валюту
Фрагментованість курсів — нормальний стан ринку, де немає єдиного регульованого тарифу для готівкових операцій, а є конкуренція між установами за клієнтський потік. Це створює можливість вибору: уважний клієнт економить, порівнюючи пропозиції, а не йде в першу-ліпшу установу.
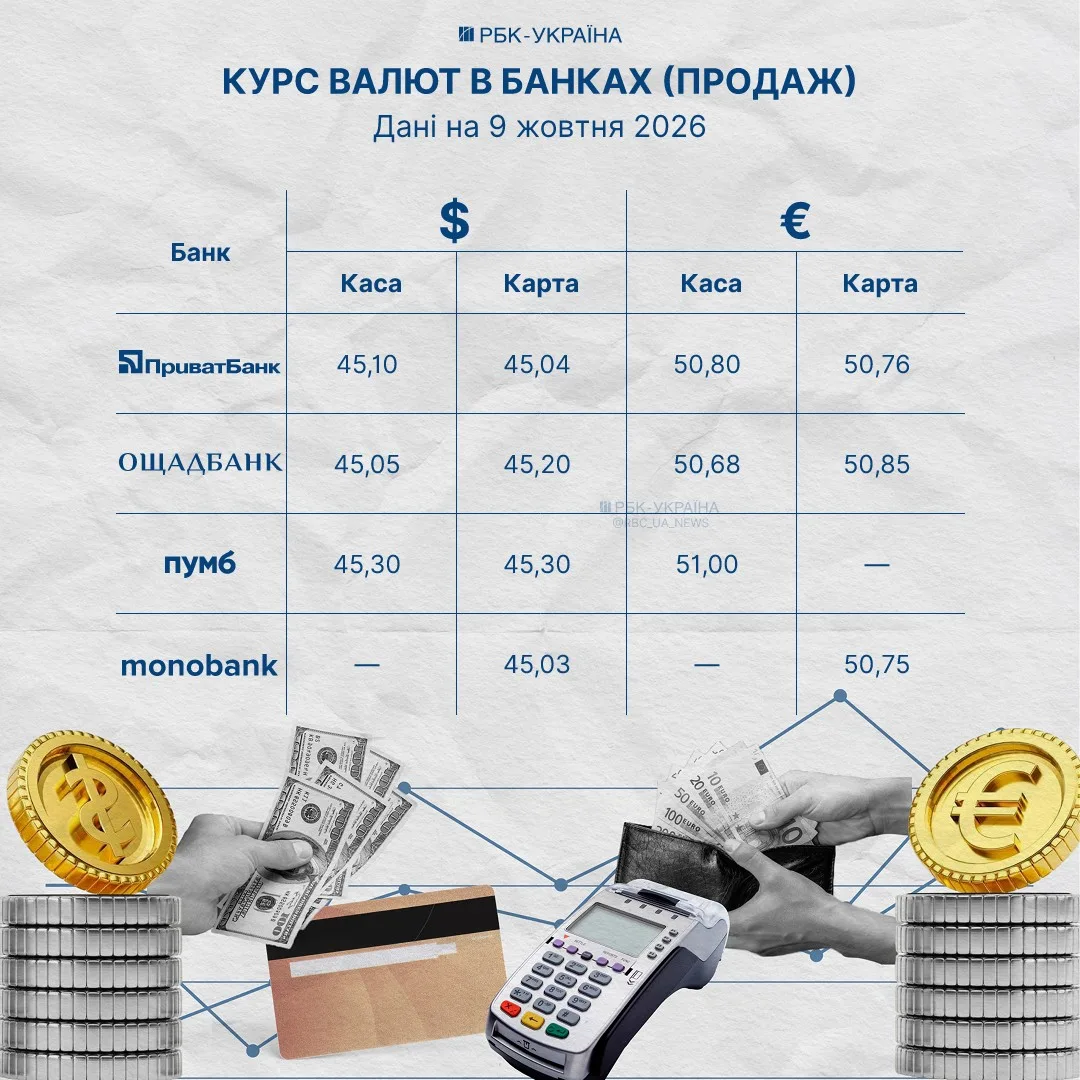
- Найдешевше купити долар 9 жовтня можна в Monobank — за 45,03 грн.
- Найдешевше купити євро — в Ощадбанку через застосунок, за 50,68 грн.
- Найвигідніше продати долар банку — за комерційним курсом ПУМБ, 44,80 грн.
- Найвигідніше продати євро — також у ПУМБ, за 50,30 грн.
Показово, що найвищий курс купівлі й найнижчий курс продажу рідко збігаються в одній установі: ПУМБ дає найкращу ціну на здачу валюти, але не на купівлю, де його курс долара 45,30 грн — найдорожчий серед наведених банків. Це підтверджує, що кожна установа веде власну політику управління валютною позицією, а не копіює конкурентів.
Галузевий контекст
Для банківського сектору готівковий валютний обмін — це не основний, але стабільний інструмент управління короткостроковою ліквідністю і джерело комісійного доходу. Коливання курсу продажу й купівлі в межах кількох копійок день у день відображають не фундаментальні зміни на валютному ринку, а тонке налаштування попиту й пропозиції готівки в конкретних каналах обслуговування. Для клієнта це означає, що порівняння курсів перед операцією залишається найпростішим і найдієвішим способом заощадити, оскільки розрив між найгіршою і найкращою пропозицією курсу долара та євро в один день може перевищувати половину відсотка від суми операції.