
Національний банк України на 17 вересня зафіксував чергове зниження офіційних курсів іноземних валют. Долар подешевшав до 44,60 грн — на 3 копійки менше, ніж днем раніше. Євро втратив ще більше — 7 копійок, опустившись до 51,44 грн. Для порівняння: 16 вересня офіційні курси становили 44,63 грн за долар та 51,51 грн за євро. Динаміка невелика, але послідовна, і саме в цій послідовності — головний сигнал для тих, хто тримає заощадження в різних валютах.
Як формується курс і чому він рухається саме так
Офіційний курс НБУ — це не довільна цифра, а похідна від того, що відбувається на міжбанківському валютному ринку. Україна працює в режимі керованої гнучкості: курс визначається попитом і пропозицією, але Національний банк має інструменти, щоб згладжувати різкі коливання. Коли пропозиція валюти на ринку перевищує попит — наприклад, через сезонний приплив коштів від експортерів або зниження ажіотажного попиту з боку населення й бізнесу, — курс гривні зміцнюється, і долар з євро дешевшають у гривневому еквіваленті.
Зниження одразу двох основних валют — і долара, і євро — свідчить не про специфічну слабкість якоїсь окремої валюти, а про загальну тенденцію зміцнення гривні відносно кошика іноземних валют. Це типова ситуація для періодів відносної стабільності на валютному ринку, коли не відбувається різких шоків із боку імпорту, бюджетних потреб чи зовнішнього фінансування.
Що це означає для тих, хто тримає заощадження
Курсова динаміка напряму впливає на логіку розподілу особистих і корпоративних заощаджень. Віцепрезидент асоціації українських банків, голова правління ”Глобус Банку” Сергій Мамедов пропонує орієнтовну модель: близько половини коштів залишати у гривневих інструментах, а решту розподіляти між іноземними валютами. Водночас він прямо застерігає — це не універсальна формула, а лише один із можливих підходів, який потрібно адаптувати під конкретну ситуацію.
Ключовий принцип, на якому наголошує банкір, — прив’язка валютної структури заощаджень до майбутніх витрат. Якщо людина регулярно виїжджає до країн Єврозони або має там постійні платежі, частину коштів логічно тримати саме в євро — це дозволяє уникнути подвійної конвертації та пов’язаних із нею втрат. Той самий принцип працює і для долара, і для гривні: валюта заощаджень має відповідати валюті майбутніх витрат.
Читайте нас у Telegram
Підписатися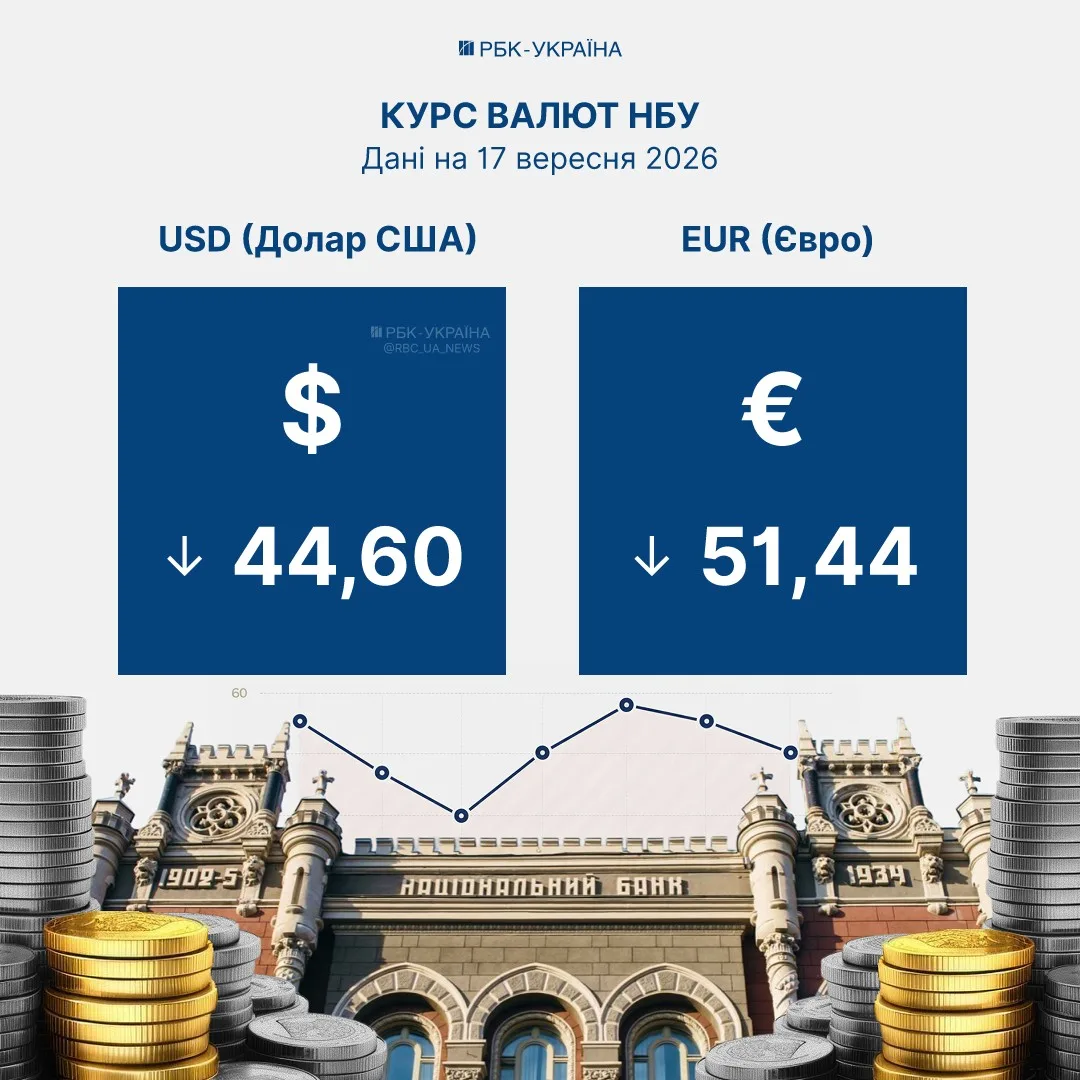
Гривневі інструменти — не тільки депозит
Окремо Мамедов звертає увагу на те, що гривневу частину заощаджень, особливо коли йдеться про суттєві суми, не варто автоматично зводити до банківського депозиту. Альтернативою або доповненням виступають облігації внутрішньої державної позики. Це інструмент із іншою структурою ризику й дохідності, і для значних сум диверсифікація між депозитом та ОВДП може бути виправданою стратегією.
Проте купівля ОВДП — не безкоштовна операція. Банкір нагадує, що потрібно враховувати комісії банків або брокерів, через яких проходить угода, а також вартість обслуговування рахунку, на якому зберігаються облігації. Ці витрати здатні суттєво знизити реальну дохідність, якщо не порахувати їх заздалегідь.
Практичний підхід до розподілу заощаджень зводиться до кількох кроків:
- оцінити, у якій валюті плануються основні майбутні витрати;
- не концентрувати всю суму в одному інструменті чи одній валюті;
- для гривневої частини розглядати не лише депозит, а й ОВДП як альтернативу;
- заздалегідь порахувати супутні комісії при купівлі облігацій;
- переглядати структуру заощаджень у міру зміни курсової динаміки, а не тримати її незмінною роками.
Поточне зниження курсу долара та євро — не привід для панічних рішень, а радше нагадування про те, що валютна структура заощаджень має регулярно переглядатися залежно від реальних потреб, а не лише від щоденних коливань офіційного курсу НБУ.