
Російські удари призвели до зупинки основних металургійних виробників країни — підприємств Групи “Метінвест”, “АрселорМіттал Кривий Ріг” та “Інтерпайп”. Внутрішнє виробництво сталі різко скоротилося, що посилило залежність України від імпорту.
За даними “Укрметалургпрому”, частка імпорту у внутрішньому споживанні зросла з 22,6% у 2021 році до 46,8% за три квартали 2026 року. Протягом цього періоду Україна імпортувала 84 тисячи тонн арматури — майже в півтора раза більше, ніж за аналогічний період попереднього року.
Основні постачальники — Китай і Туреччина. Окремі види металопродукції закуповуються на менш традиційних ринках: у вересні арматура надійшла з Єгипту, катанку для виробництва сіток почали імпортувати з Молдови.
Дефіцит і логістичні проблеми
За оцінкою GMK Center, щомісячний дефіцит найбільш затребуваних видів прокату становить близько 200 тисяч тонн. Імпорт поки не компенсує цю нестачу.
Логістичні обмеження затримують розширення поставок. Метал потрібно перевозити через порти Румунії та Болгарії, а потім доставляти залізницею або автотранспортом — такий маршрут займає щонайменше два місяці. До того ж, серпневе підвищення вантажних тарифів “Укрзалізниці” на 30% збільшило собівартість перевезення.
Читайте нас у Telegram
Підписатися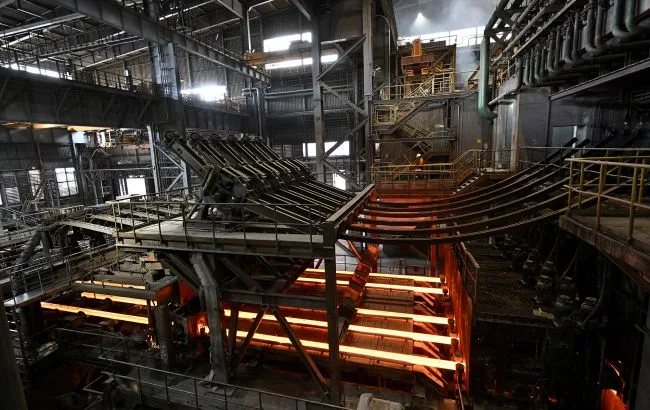
“Знайти постачальників на такі великі партії і доставити метал суходолом в умовах заблокованих портів — це колосальний виклик для галузі”, — зазначив директор GMK Center Станіслав Зінченко.
Вплив на будівництво
Дефіцит сталі вже позначається на будівельному секторі. Компанії шукають альтернативних постачальників і готуються до подальшого зростання цін. За оцінкою засновника KAN Development Ігора Ніконова, лише за останній рік собівартість будівництва зросла на 30–35%, а арматура подорожчала приблизно на 60%.
“Резерв тане, і без імпорту будівництво зупиниться. Ситуація, коли базовий прокат доводиться імпортувати, для нас абсолютно нова”, — наголосив Ніконов.
Україна з великого виробника та експортера сталі перетворилася на імпортозалежний ринок. Для будівництва це означає дорожчу логістику, довші строки поставок і додатковий тиск на собівартість проєктів.