
Угода, яку NEQSOL Holding уклав восени 2024 року, купивши державну Об’єднану гірничо-хімічну компанію майже за 4 мільярди гривень, виявилася лише першим кроком. Другий, набагато складніший — зробити цю інвестицію фінансово захищеною. Саме тому регіональний директор компанії Володимир Лавренчук публічно заявив про перемовини з міжнародними фінансовими організаціями щодо страхування воєнних ризиків, назвавши серед партнерів DFC. Це не технічна деталь, а умова, без якої подальше розширення інвестицій у підприємство, розташоване в зоні воєнних дій, просто неможливе.
Чому без страхування воєнних ризиків капітал не рухається
Будь-яка велика промислова інвестиція — це довгий горизонт планування: обладнання окупається роками, а модернізація, на яку NEQSOL взяв зобов’язання спрямувати 400 мільйонів гривень, дає ефект не одразу. Коли актив може постраждати від ракетного удару, диверсії чи окупації, стандартні комерційні страховки це не покривають — воєнні ризики класично виключені з будь-якого полісу майнового страхування. Інвестор або бере весь ризик на себе, або шукає інструмент, який розділить цей ризик з кимось іншим. Для міжнародного холдингу, що звітує перед власними акціонерами й кредиторами, перший варіант означає обмеження масштабу вкладень — компанія вкладатиме рівно стільки, скільки готова втратити без страховки. Саме про це фактично сказав Лавренчук: наявність страхового покриття дозволить розширити інвестиції, а без нього розширення стримується.
Як влаштований ринок такого страхування
Комерційні страховики уникають воєнних ризиків, бо не можуть коректно оцінити ймовірність і масштаб збитків у активній фазі бойових дій — це руйнує саму логіку страхової математики, заснованої на статистиці масових, а не катастрофічних подій. Тому покриття воєнних ризиків для бізнесу в Україні забезпечують переважно державні та міждержавні фінансові інституції розвитку, здатні розподіляти ризик на рівні урядів і міжнародних бюджетів, а не окремого страховика. NEQSOL веде перемовини саме з такою структурою — DFC, яку Лавренчук охарактеризував як великого оператора фінансового ринку. Паралельно в Україні існує й державна модель підтримки страхування воєнних ризиків для бізнесу, однак вона, за наявними даними, зіткнулася з обмеженнями по фінансуванню та податковими питаннями, що робить міжнародні канали на кшталт DFC для великого інвестора практичнішим варіантом.
Виклики, що накладаються на ризик війни
Воєнне страхування — не єдина проблема, з якою зіткнувся NEQSOL після приватизації ОГХК. Лавренчук перелічив ще три чинники, що ускладнюють роботу підприємства:
Читайте нас у Telegram
Підписатися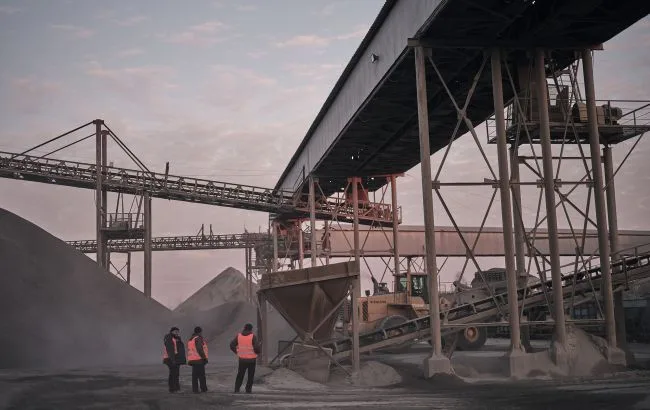
- зміна регуляторних умов уже після завершення приватизаційної угоди;
- дефіцит робочої сили на виробництві;
- висока вартість електроенергії, критична для енергоємного гірничо-хімічного виробництва.
Кожен із цих факторів окремо не є унікальним для одного інвестора — це системні умови, в яких працює вся добувна галузь України. Але в сукупності з відсутністю страхування воєнних ризиків вони формують підвищену вартість капіталу: інвестор закладає всі ці ризики в свої фінансові моделі, що автоматично знижує очікувану дохідність проєкту і робить рішення про додаткові вкладення повільнішим і обережнішим.
Що це означає для галузі та приватизації держактивів
Інтерес NEQSOL до розширення — компанія вже заявляла про намір отримати Демурівський ГЗК для розширення ресурсної бази видобутку титану — показує, що попит на українські гірничо-хімічні активи з боку міжнародного капіталу зберігається навіть у воєнний час. Але цей попит умовний: він залежить від того, чи зможе держава та міжнародні партнери забезпечити інструменти страхування воєнних ризиків, прийнятні для великого бізнесу. Якщо такий механізм запрацює повноцінно, це стане сигналом для інших потенційних покупців приватизованих активів у добувному секторі. Якщо ні — приватизація державних гірничо-хімічних підприємств ризикує залишитися точковою, а не системною практикою, а інвестори й надалі обмежуватимуть масштаб вкладень рівнем, який готові втратити без жодного покриття.