
Національний банк 18 вересня зафіксував різнонаправлений рух двох ключових валют: долар подорожчав до 44,66 гривні, додавши 6 копійок, а євро, навпаки, втратив 21 копійку і опустився до 51,23 гривні з попередніх 51,44. На перший погляд такий розрив виглядає дивно — обидві валюти торгуються проти гривні, чому ж вони рухаються в протилежних напрямках? Відповідь лежить у самому механізмі формування офіційного курсу НБУ.
Як насправді формується курс валют НБУ
Офіційний курс долара НБУ визначає на основі операцій на міжбанківському валютному ринку України, де попит і пропозицію формують банки, експортери, імпортери та власне регулятор через інтервенції. А от курс євро до гривні розраховується не напряму, а через крос-курс: спочатку враховується співвідношення долара до гривні, а потім — курс євро до долара на міжнародному ринку. Тобто якщо на глобальному ринку євро того дня послаблюється відносно долара, це автоматично тягне вниз і його гривневий еквівалент, навіть якщо всередині країни попит на європейську валюту не змінився. Саме тому долар і євро в один і той самий банківський день можуть рухатися в різні боки — це не помилка чи аномалія, а наслідок того, що гривня прив’язана насамперед до долара, а євро підлаштовується під зовнішню кон’юнктуру.
Для бізнесу, який працює з європейськими контрагентами, така механіка означає постійний додатковий ризик: курсові коливання гривні щодо євро частково задаються не українським ринком, а рухами на світових валютних майданчиках, вплинути на які всередині країни неможливо.
Фінансовий моніторинг як частина роботи банківської системи
Паралельно з курсовими питаннями банкір Сергій Мамедов пояснив логіку іншого процесу, з яким стикається чи не кожен клієнт банку рано чи пізно, — фінансового моніторингу. Тут ключовий момент, який часто розуміють неправильно: перевірка операції не є покаранням чи підозрою особисто проти клієнта. Це стандартна процедура, вбудована в роботу будь-якого банку.
Механіка проста: автоматизовані алгоритми аналізують весь масив операцій, що проходить через банк, і зіставляють кожну транзакцію з типовою поведінкою конкретного клієнта. Систему цікавить не сама сума, а відхилення від звичного патерну. Тривожними сигналами для алгоритму можуть стати:
Читайте нас у Telegram
Підписатися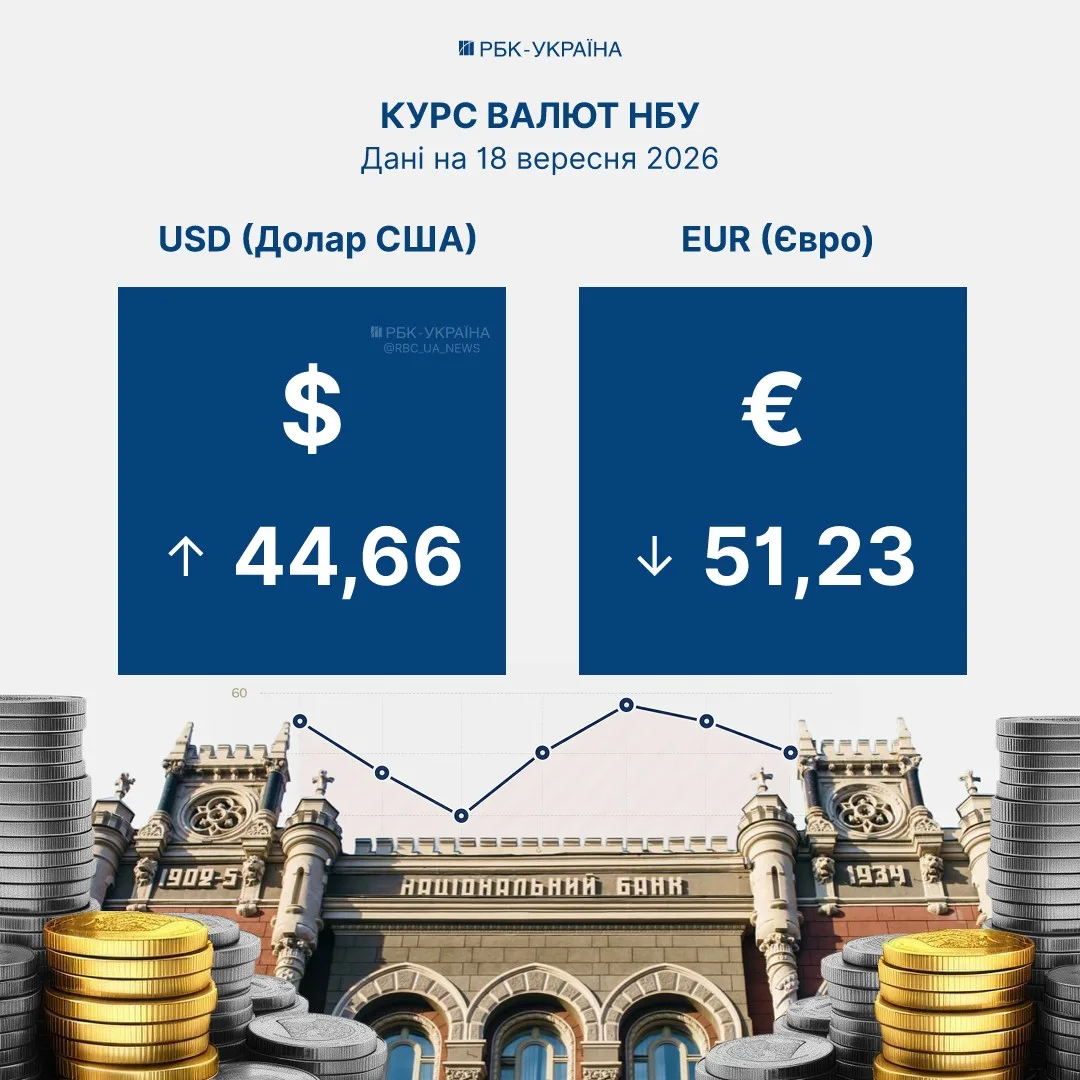
- значне надходження коштів з подальшим швидким розподілом на велику кількість карток;
- операції, які різко відрізняються від звичайного використання рахунку;
- нетипова для клієнта фінансова активність загалом.
Коли алгоритм фіксує невідповідність, операція автоматично переходить на поглиблене вивчення співробітниками банку. Це означає, що клієнту можуть зателефонувати чи написати з проханням пояснити економічний зміст операції та надати документи, які підтверджують походження коштів.
Чому підтвердження джерела доходу стає нормою, а не винятком
Головна порада банкіра — не ігнорувати такі запити банку, а якнайшвидше відповісти через офіційні канали: службу підтримки, мобільний застосунок або особистий кабінет. Зволікання чи мовчання лише подовжує процес перевірки та підвищує ризик тимчасових обмежень на рахунку.
Мамедов наголошує, що в контексті інтеграції України до європейського фінансового простору вимоги до прозорості походження коштів лише посилюватимуться. Для тих, хто накопичує заощадження, інвестує чи проводить великі фінансові операції, це означає одне: варто завчасно готувати документальну базу — підтвердження доходу від продажу активів, депозитних розміщень, податкові декларації чи довідки про заробітну плату. Ринок рухається в бік того, що здатність пояснити походження власних грошей стає таким же базовим інструментом фінансової грамотності, як розуміння того, чому курс валют НБУ змінюється день у день.